
Ko ES Mākslīgā intelekta akts patiesībā nozīmē grāmatvedības birojam?
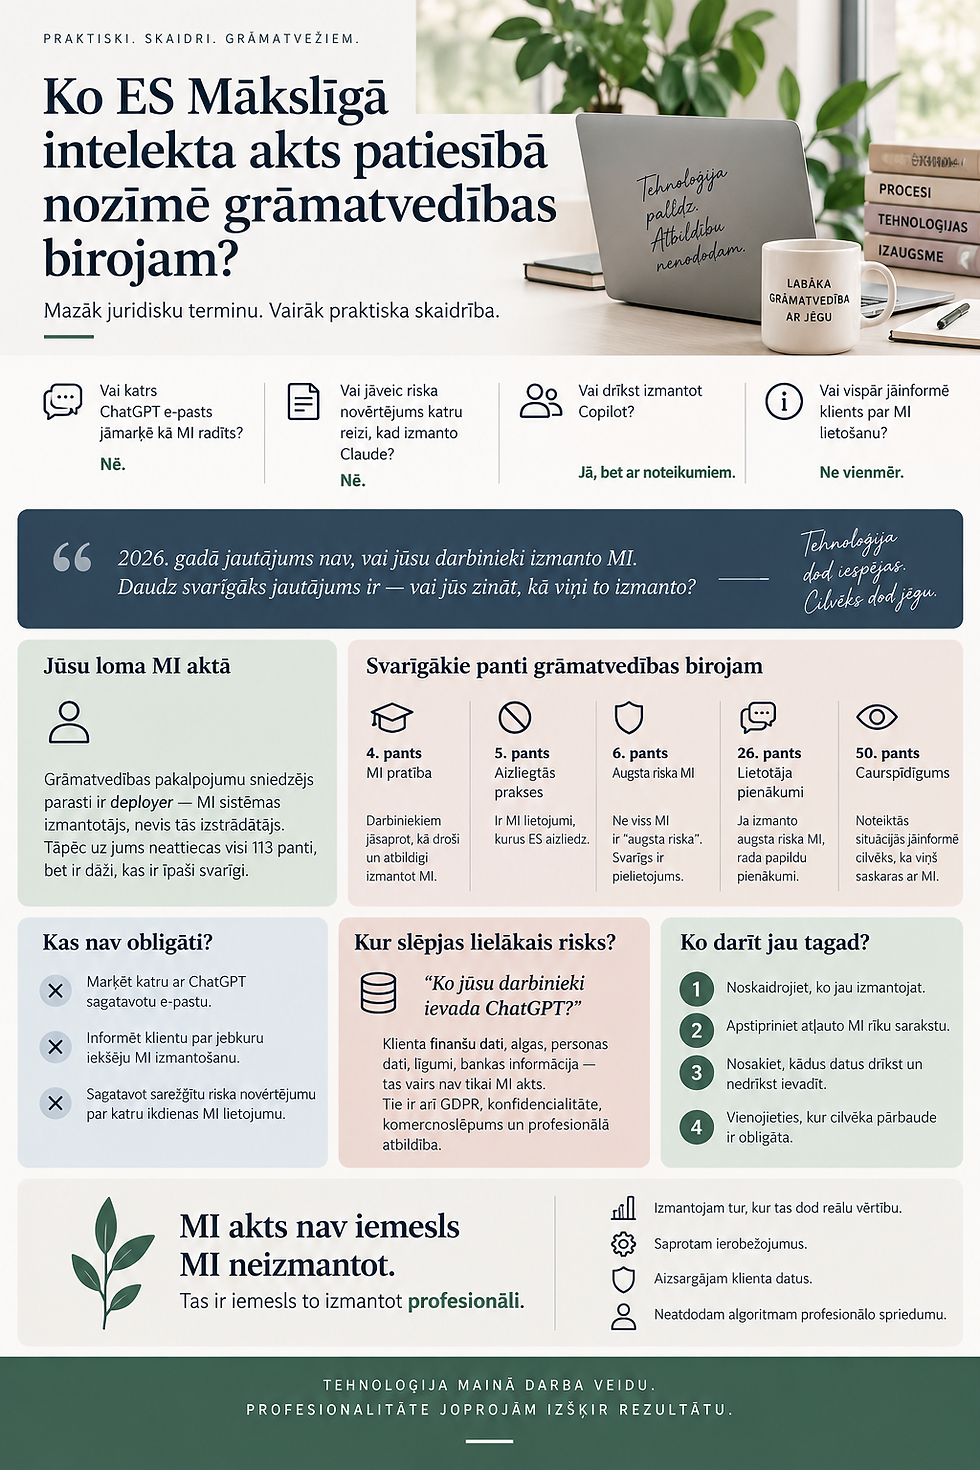
Par Eiropas Savienības Mākslīgā intelekta aktu pēdējā laikā dzirdam arvien vairāk. Un, kā tas bieži notiek ar jaunu regulējumu, līdzās faktiem sāk dzīvot arī mīti.
Vai tagad katrs ChatGPT sagatavots e-pasts jāmarķē kā MI radīts? Vai grāmatvedības birojam jāveic riska novērtējums katru reizi, kad darbinieks izmanto Claude? Vai uzņēmumā drīkst izmantot Copilot? Un vai par katru MI izmantošanas gadījumu tagad jāinformē klients?
Īsā atbilde — nē.
Taču tas nenozīmē, ka grāmatvedības biroji var turpināt izmantot mākslīgo intelektu bez jebkādiem noteikumiem.
Tieši pretēji. 2026. gadā jautājums vairs nav, vai jūsu darbinieki izmanto MI. Daudz svarīgāks jautājums ir — vai jūs zināt, kā viņi to izmanto?
Vispirms jāsaprot sava loma
Tipisks Latvijas grāmatvedības pakalpojumu sniedzējs pats nerada ChatGPT, Claude vai Copilot. Tas šīs sistēmas izmanto.
MI akta valodā uzņēmums šādā situācijā parasti ir deployer — MI sistēmas izmantotājs profesionālajā darbībā.
Tas ir svarīgi, jo ne visi vairāk nekā simts MI akta panti attiecas uz grāmatvedības biroju. Daļa prasību ir paredzēta MI sistēmu un modeļu izstrādātājiem un nodrošinātājiem.
Tāpēc grāmatvedības uzņēmuma vadītājam nav nepieciešams mēģināt kļūt par MI akta juristu. Ir jāsaprot tie panti, kuri var skart tieši viņa uzņēmuma darbu.
4. pants — cilvēkiem, kuri izmanto MI, ir jāsaprot, ko viņi dara
Šis, manuprāt, grāmatvedības birojiem ir viens no praktiski svarīgākajiem MI akta punktiem.
4.pants paredz, ka MI sistēmu nodrošinātājiem un izmantotājiem jāveic pasākumi savu darbinieku un citu viņu vārdā ar MI strādājošo personu MI pratības attīstībai, ņemot vērā viņu zināšanas, pieredzi un konkrēto MI izmantošanas situāciju.
Vienkāršā valodā — nepietiek nopirkt komandai ChatGPT vai Copilot licences.
Cilvēkiem ir jāsaprot vismaz trīs lietas: ko MI drīkst dot, ko tam nedrīkst dot un kā pārbaudīt to, ko tas atdod atpakaļ.
Grāmatvedībā pēdējais punkts ir īpaši svarīgs.
MI var ļoti pārliecinoši izskaidrot nepareizu PVN piemērošanu. Tas var atrast līgumā risku, kura tur patiesībā nav. Tas var sajaukt divus normatīvos aktus vai atsaukties uz neeksistējošu tiesu praksi.
Un cilvēks, kurš nezina pietiekami daudz, lai rezultātu pārbaudītu, var kļūdu nepamanīt.
Tāpēc MI pratība nav prasme uzrakstīt skaistu promptu. Tā ir arī prasme neuzticēties MI tur, kur nepieciešams profesionāls spriedums.
5. pants — ir lietas, kurām MI izmantot nedrīkst
MI akts aizliedz noteiktas MI prakses. Tostarp regulējums aptver noteiktus manipulatīvus lietojumus, cilvēku ievainojamības izmantošanu un vairākas biometriskās un emociju atpazīšanas situācijas.
Ikdienas grāmatvedības darbā tas, visticamāk, nebūs pirmais risks.
ChatGPT izmantot klienta e-pasta melnrakstam nav aizliegts.
Claude izmantot līguma analīzei nav aizliegts.
MI izmantot Excel datu analīzei nav aizliegts.
Taču aina mainās, kad uzņēmums sāk izmantot MI cilvēku vērtēšanai, personāla atlasē vai citās daudz jutīgākās situācijās.
Tāpēc pirms jauna MI risinājuma ieviešanas jautājumam nevajadzētu būt tikai: “Ko šis rīks prot?”
Jājautā arī: “Kādus lēmumus mēs ļausim tam ietekmēt?”
6. un 26. pants — ne viss MI ir “augsta riska”
Arī šeit redzu daudz nevajadzīgas panikas.
Tas, ka MI tiek izmantots finanšu vai grāmatvedības procesā, pats par sevi nenozīmē, ka tā ir augsta riska MI sistēma.
Ja grāmatvedis izmanto MI, lai apkopotu dokumentu, analizētu Excel failu, sagatavotu klientam e-pasta projektu vai atrastu informāciju līgumā, no tā vien sistēma nekļūst par high-risk AI.
Taču, ja uzņēmums izmanto sistēmu jomā, kuru MI akts klasificē kā augsta riska lietojumu, rodas daudz nopietnāki pienākumi. Tāpēc svarīgs ir ne tikai pats rīks, bet kādam mērķim tas tiek izmantots.
Tas ir princips, kuru uzņēmumu vadītājiem vajadzētu atcerēties:
risks dzīvo ne tikai tehnoloģijā. Risks dzīvo tās pielietojumā.
50. pants — vai klientam jāstāsta, ka izmantojam MI?
Šis pašlaik, iespējams, rada visvairāk pārpratumu.
No 2026. gada 2. augusta piemēro MI akta 50. panta caurspīdīguma prasības. Tās attiecas uz konkrētām situācijām — piemēram, cilvēka tiešu mijiedarbību ar MI, deepfake, emociju atpazīšanu un noteikta veida MI radītu publisku saturu.
Bet no tā neizriet, ka uz visa, kam kaut kādā posmā pieskāries ChatGPT vai Claude, tagad jāuzliek uzraksts “AI generated”.
Iedomāsimies pavisam ikdienišķu situāciju.
Grāmatvedis saņem no klienta sarežģītu e-pastu. Viņš izmanto ChatGPT, lai sakārtotu savu atbildi profesionālākā valodā, pats tekstu izlasa, izlabo un nosūta klientam.
50.pants neparedz vispārēju prasību šāda e-pasta beigās rakstīt: “Šī vēstule sagatavota ar mākslīgā intelekta palīdzību.”
Tas pats attiecas uz situāciju, kad Claude palīdz izanalizēt līgumu vai MI palīdz sagatavot finanšu datu komentāru.
Citādi ir tad, ja uzņēmuma mājaslapā ar klientu patstāvīgi sarunājas MI čatbots vai MI aģents. Cilvēkam jābūt informētam, ka viņš komunicē ar MI, ja tas jau nav acīmredzams.
Tāpat īpašas prasības attiecas uz deepfake un noteikta veida MI radītu vai manipulētu publisku saturu.
Tātad vienkāršais jautājums ir:
Vai MI palīdz manam darbiniekam strādāt, vai MI pats sastopas ar manu klientu?
Tās juridiski nav viena un tā pati situācija.
Bet lielākais risks grāmatvedības birojam var būt pavisam citur
Ja es šodien ienāktu grāmatvedības birojā un gribētu saprast tā MI riskus, mans pirmais jautājums nebūtu:
“Vai jūs ievērojat MI akta 50. pantu?”
Es pajautātu:
“Ko jūsu darbinieki ievada ChatGPT?”
Un tad telpā, iespējams, kļūtu klusāk.
Jo grāmatvedības biroja rīcībā ir klientu finanšu dati, algas, personas dati, līgumi, banku informācija, nodokļu dokumenti un cita konfidenciāla informācija.
Te mēs vairs nerunājam tikai par MI aktu.
Mēs runājam arī par GDPR, informācijas drošību, konfidencialitāti, komercnoslēpumu, līgumiskajām saistībām un profesionālo atbildību.
Un tieši šeit es šobrīd redzu vienu no lielākajiem riskiem.
Uzņēmuma vadītājs var būt pārliecināts, ka “mēs MI vēl īsti neizmantojam”, kamēr viņa darbinieki jau mēnešiem kopē dokumentus publiski pieejamos MI rīkos, lai ātrāk uzrakstītu atbildes klientiem.
Tāpēc aizliegums “nelietojiet ChatGPT” problēmu neatrisina.
Tas tikai padara MI izmantošanu neredzamu.
Ko es darītu grāmatvedības biroja vadītāja vietā?
Es nesāktu ar 40 lappušu MI politiku, kuru neviens neizlasīs.
Es sāktu ar četriem ļoti praktiskiem soļiem.
Pirmais — noskaidrotu, ko mēs jau izmantojam.
ChatGPT? Claude? Copilot? MI funkcijas grāmatvedības programmā? Transkripcijas rīkus? Automātisku dokumentu apstrādi? Varbūt darbinieki izmanto arī rīkus, par kuriem vadība nemaz nezina.
Otrais — noteiktu, kuri MI rīki uzņēmumā ir atļauti.
Nevis “izmantojiet jebko, kas internetā bez maksas pieejams”, bet konkrēts apstiprināto risinājumu saraksts un noteikumi, kādos nolūkos tos drīkst izmantot.
Trešais — ļoti skaidri pateiktu, kādus datus MI rīkos drīkst un nedrīkst ievadīt.
Šim noteikumam jābūt tik vienkāršam, lai darbinieks to atcerētos arī piektdienas vakarā, kad steidzami jāpabeidz klienta darbs.
Ceturtais — vienotos, kur cilvēka pārbaude ir obligāta.
Nodokļu konsultācija? Pārbaudām.
Līguma secinājums? Pārbaudām.
Finanšu analīze? Pārbaudām skaitļus un avotus.
Klientam sniegta profesionāla rekomendācija? Atbildību neatdodam MI.
MI akts nav iemesls MI neizmantot
Man šķiet, ka šis ir pats svarīgākais.
Regulējumu nevajadzētu izmantot kā argumentu, lai pateiktu: “Tas viss ir pārāk bīstami, labāk neko nedarām.”
Arī pretējā galējība — “mēs vienkārši nopirkām ChatGPT licences, tagad esam moderns uzņēmums” — nav īpaši gudra.
Profesionāls MI lietojums atrodas kaut kur pa vidu.
Mēs izmantojam tehnoloģiju tur, kur tā tiešām dod produktivitāti. Mēs saprotam tās ierobežojumus. Mēs aizsargājam klienta datus. Un mēs neatdodam algoritmam profesionālo spriedumu, par kuru beigās tik un tā atbild cilvēks.
MI akts šo principu tikai padara formālāku.
Un varbūt tas nemaz nav slikti.
Jo 2026. gadā grāmatvedības birojam lielākais jautājums vairs nav:
“Vai mēs drīkstam izmantot mākslīgo intelektu?”
Daudz nopietnāks jautājums ir:
“Vai mēs to izmantojam profesionāli?”

Komentāri